Ponad 1/3 awarii elektrowni PV ma miejsce w pierwszym roku użytkowania i najczęściej wynika z błędów w montażu. Brak staranności w trakcie montowania instalacji może skutkować ograniczeniem ochrony z ubezpieczenia.
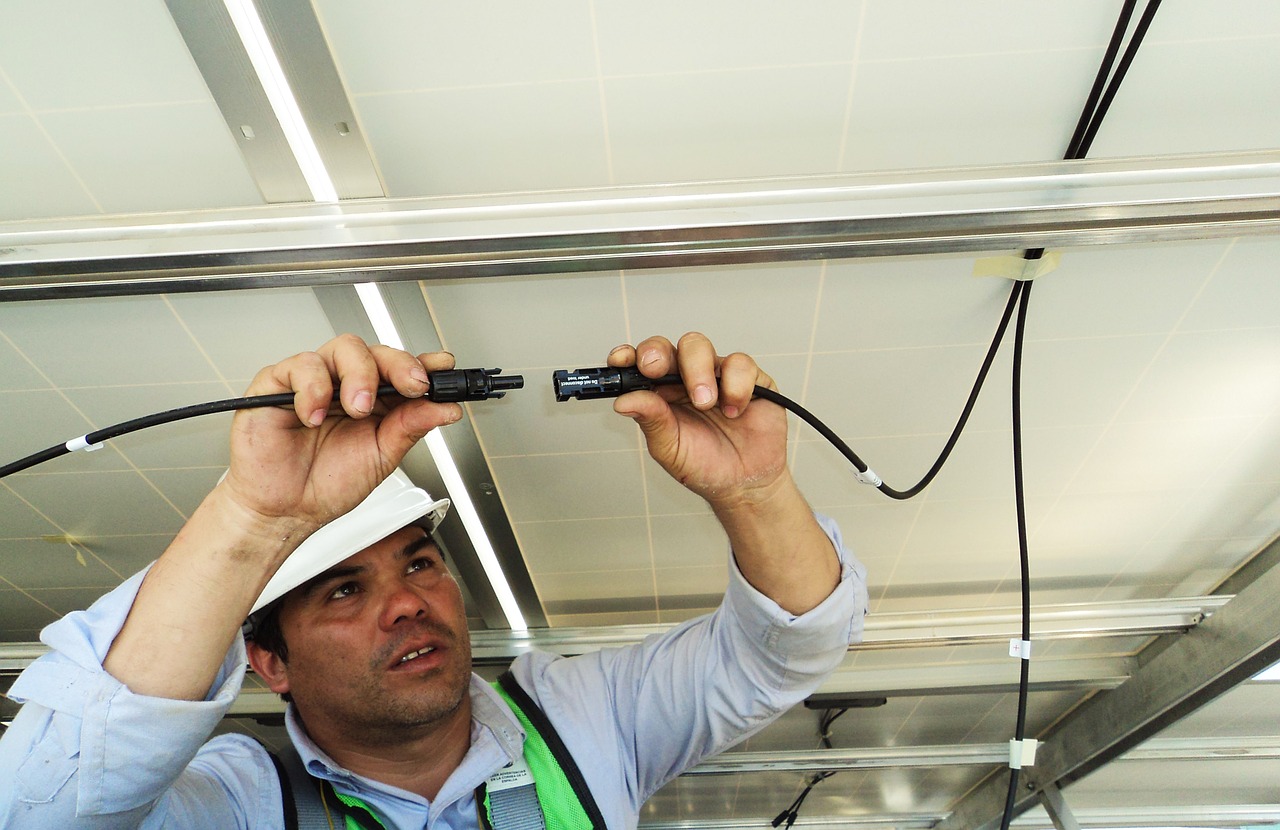
Choć co do zasady instalacje PV montowane w firmach są systemami niewymagającymi stałej obsługi i o niskiej awaryjności, to istnieją problemy, na które ich właściciele muszą być przygotowani. Z doświadczeń rynku niemieckiego wynika, że do ponad 35% procent awarii dochodzi w pierwszym roku użytkowania elektrowni PV. W większości przypadków przyczyną są błędy popełnione w trakcie montażu. Najczęściej do uchybień dochodzi z powodu niedostatecznej staranności (zarysowania, obicia), niewłaściwych warunków transportu, jak i niepoprawnego montażu, np. błędny dobór wtyków czy zbyt mocne dokręcenie śrub. Wszystkie te czynniki oprócz ostatecznej wydajności paneli w trakcie użytkowania, wpływają także na ochronę zapewnianą przez ubezpieczenia.
Inżynier oceny ryzyka ubezpieczyciela może wesprzeć firmę już na etapie projektowania i wskazać główne zagrożenia oraz przygotować wytyczne dla montażu.
– Inwestycja w odnawialne źródła energii jest ważną decyzją z punktu widzenia budżetu firmy. Przedsiębiorcy co do zasady dbają więc, żeby była ona wykonana należycie i odpowiednio zabezpieczona ubezpieczeniem. Praktyka pokazuje jednak, że czasem zdarzają się niedociągnięcia, które mogą wpływać na jakość ochrony. Dlatego zachęcam do podjęcia współpracy z ubezpieczycielem już na wczesnym etapie inwestycji. Towarzystwo ubezpieczeń może zaoferować konsultację z inżynierem oceny ryzyka ubezpieczeniowego nawet jeszcze przed montażem instalacji. W ten sposób firma minimalizuje zagrożenie braku pełnego wsparcia z polisy – mówi Maciej Gąsiorowski, Z-ca Kierownika Zespół Ubezpieczeń Korporacyjnych w SALTUS TUW.
Kiedy ubezpieczenie instalacji PV może nie zapewnić pełnej ochrony?
Oto kilka przykładów błędów w montażu, które mogą wpłynąć na ograniczenie ochrony (zazwyczaj są wymienione w ogólnych warunkach ubezpieczenia instalacji fotowoltaicznej dla firmy). Towarzystwo ubezpieczeń może odmówić wsparcia za szkody wynikające np. z:
- nieprawidłowego wykonania połączeń elementów instalacji – np. za pomocą szybkozłączy różnego typu i dostarczonych przez różnych producentów w ramach jednego połączenia,
- niewłaściwego prowadzenia kabli i przewodów instalacji – np. brak metalowych kanałów kablowych (bez ostrych krawędzi) na dachach płaskich czy ułożenie kabli bezpośrednio na pokryciu dachu pokrytego materiałem palnym (powinny być poprowadzone nad poszyciem),
- złego umiejscowienia, które prowadzi do powstawania tzw. hot spotów.
– Do tej listy dodałbym jeszcze nieprawidłowe umiejscowienie modułów fotowoltaicznych. Szczególnie groźny jest ich montaż bez uwzględnienia architektury zabezpieczeń przeciwpożarowych, czyli obowiązujących przepisów. Warto też zwrócić uwagę na wytyczne ubezpieczyciela w zakresie ochrony mienia przed szkodą, które mogą nakładać na firmę dodatkowe obowiązki. Brak zgodności z wszystkimi zaleceniami może mieć poważne konsekwencja. Najczęściej grozi obniżeniem wartości odszkodowania w razie szkody. Dlatego staranność wykonania instalacji jest kluczowa w skutecznej ochronie i funkcjonowaniu elektrowni PV – dodaje Maciej Gąsiorowski z SALTUS Ubezpieczenia.
Ponadto, przez cały okres ubezpieczenia firma musi posiadać ważną umowę serwisową, a wszystkie jej zmiany muszą być niezwłoczne zgłoszone do ubezpieczyciela.
Na co zwracać uwagę w ubezpieczeniu instalacji PV?
Podstawowymi elementami ubezpieczenia, które są kluczowe to: zakres ochrony i suma ubezpieczenia. Większość ubezpieczycieli oferuje szeroki wachlarz szkód, które są objęte polisą już w podstawowym wariancie umowy. Wśród nich są z reguły te najważniejsze, czyli działanie umyślne osób trzecich oraz pożar i czynniki atmosferyczne. Warto również sprawdzić umowy dodatkowe, proponowane przez towarzystwo ubezpieczeń. Można np. uzupełnić polisę o ubezpieczenie od finansowych skutków przerw lub zakłóceń w funkcjonowaniu instalacji. Z kolei przy wyborze sumy ubezpieczenia, należy zadbać, żeby była ona odpowiednio wysoka – umożliwiała zakup i montaż nowej instalacji.